

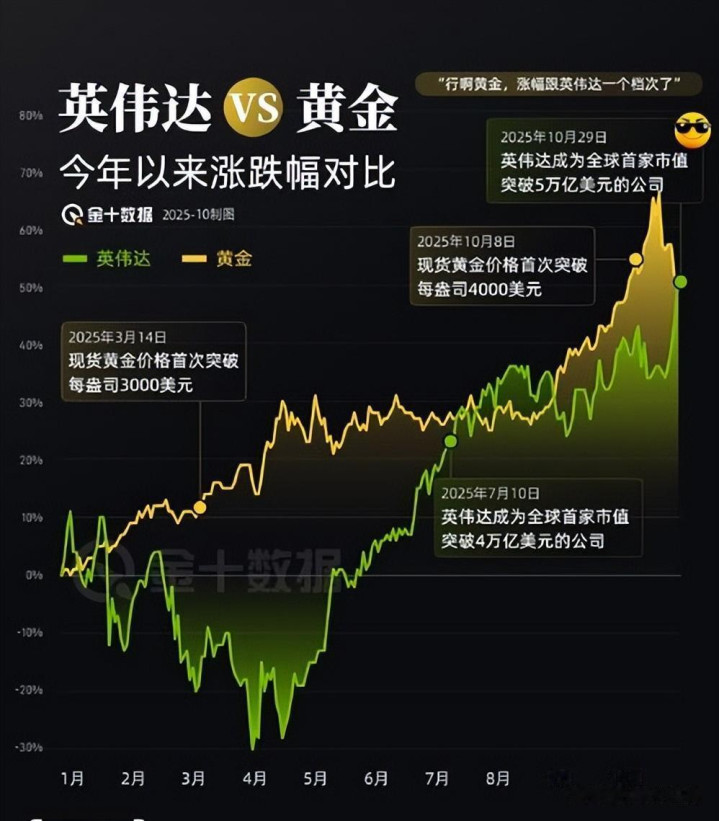
前言两个交易日,英伟达市值缩水超过四千三百亿美元,股价从十月高点回撤超过四分之一。
市场把这场抛售归因于黄仁勋承认婚外情,董事会随即启动独立调查。
私德问题在硅谷从来不是死罪,比尔·盖茨、贝索斯、马斯克都验证过这条边界的存在。
那这一次,为什么一封道歉信撬动的不是公关危机,而是一连串国会传唤、刑事调查和出口管制旧账的同时翻涌?
更值得追问的是,当华盛顿忙着审查英伟达的亚洲算力通道,当东南亚机房的账本被逐页翻开,为什么最终落到订单上的,反而是中国工厂里那些看起来和芯片毫无关系的变压器和液冷机柜?

引信与火药股价的跌幅本身就是一个信号。
两个交易日百分之九点五的累计下跌,放在任何一家普通公司身上都足够触发紧急董事会,放在英伟达身上却只是把一个月前就开始的跌势推到了更显眼的位置。
十月高点以来的回撤早已超过百分之二十五,道歉信不过是让原本就在撤出的资金找到了一个体面的理由。
市场真正在定价的,不是一段私人关系,而是一个长期被财报口径掩盖的结构性问题。
新加坡在这份财报里的位置一直很特殊。
截至2025年7月的财季,开给新加坡的收入达到一百零二亿美元,占总营收的百分之二十二,两年前这个比例只有百分之八。
一个不到六百万人口的城市国家,贡献了英伟达超过五分之一的收入,数字本身就不合常理。
英伟达自己在业绩说明里把窗户纸捅破了:开给新加坡的数据中心算力收入,九成以上对应的是美国本土客户,实物运抵新加坡的产品不足总收入的百分之一。
发票挂在一个地方,机柜插电在另一个地方,这是跨国结算的常规操作,本身谈不上违规。
但当一条通道被放在放大镜下逐段审查时,这种常规就会变成需要解释的东西。
Megaspeed就是这条通道上被盯住的那个节点。
这家从游戏发行转型而来的新加坡算力企业,在两年间经手了数以万计的高端GPU,美方怀疑其中一部分最终流向受限市场。
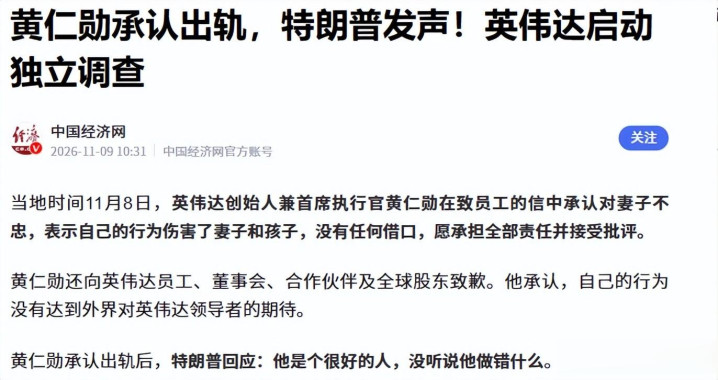
商务部工业与安全局的调查进行了数月,却在2025年夏天之后突然中止,案件被移交司法部进入刑事轨道。
中止的时间点值得留意:英伟达总法律顾问致函商务部,信中提及一位可以直接向部长汇报的高级官员,调查人员随后被告知,所有与英伟达相关的查询都需要经过上级批准。
彭博社后续披露的贸易记录还显示,英伟达向商务部提交的数据中,经由硬件合作伙伴售出的芯片数量存在少报。
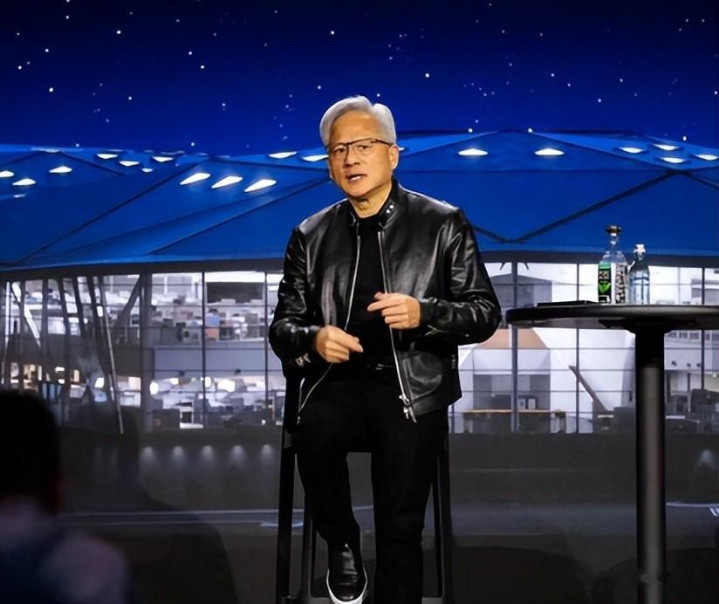
这些细节叠在一起,让一件原本属于行政合规范畴的事情,变成了需要回答“公司是否主动介入了对自己供应商的调查”这个问题的局面。
我认为这才是整件事真正的火药所在。
黄仁勋过去三年在华盛顿做过的事,在商业逻辑上完全自洽:争取H20的销售许可,警告封锁只会倒逼中国建立独立算力生态,在出口管制的缝隙里为英伟达保留尽可能大的市场空间。
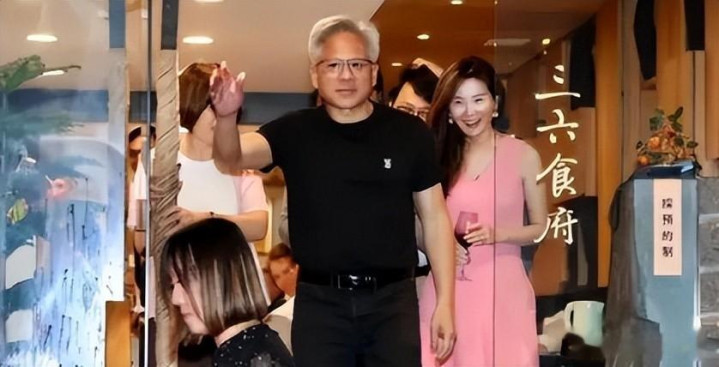
这些游说在鹰派眼里却是另一番景象。
正面攻不破英伟达的技术壁垒,那就换一条路径,把创始人与一条受管制的亚洲通道绑定在一起,让关于芯片该不该卖的辩论,变成关于这个人是否还值得信任的审查。
私德是引信,出口管制是火药,政治忠诚度测试才是爆炸的当量。
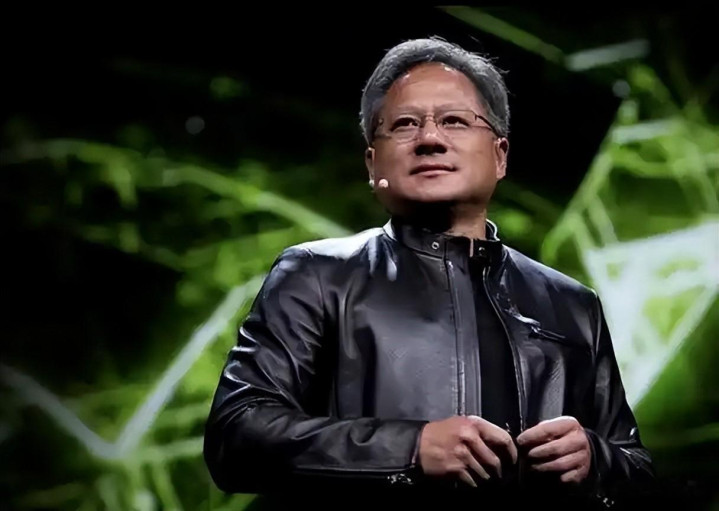
这件事的走向,已经不取决于道歉信写得好不好,而取决于董事会和国会如何评估那条亚洲通道的真实风险。
而理解这条通道为什么存在、又为什么难以一刀切断,需要把视线从新加坡的发票地址移到柔佛的机柜上去。

机房里的生意经新加坡的土地贵、电价高、用水紧,高密度机房在这座岛上很难大规模铺开。
柔佛隔着一条海峡,土地和电力便宜得多,从新柔长堤开车十五分钟就能到。
过去两年,马来西亚批准了一千四百四十亿林吉特的数据中心投资,柔佛一个州就占了九百亿;按Knight Frank的口径,柔佛在运的IT容量已经超过一千一百兆瓦。
微软、谷歌、AWS、甲骨文四家合计承诺的金额超过一百六十五亿美元,字节跳动在柔佛的单独投资也过了百亿林吉特的门槛。
这些钱不是在追一个概念,是在追一种在别处越来越难拿到的物理条件:大片可用的土地、能够扩容的电网、相对宽松的审批节奏。
这种分工的运转方式并不复杂。
一家注册在新加坡的公司按合规流程采购GPU,设备运进柔佛的机房插电,算力切成云端接口租给全世界的客户。
屏幕那头跑的是谁家的模型,二房东不追问,芯片厂商不追问,结算系统也不追问。
发票走新加坡,机柜在柔佛,客户注册在第三地,三样东西在账面上可以互不打扰。
这套安排之所以能持续,靠的是各方对流向问题保持一种默契的沉默。
历史给过类似的剧本。
上世纪二十年代美国禁酒,酒类消费没有消失,只是从合法渠道转入了从加拿大边境延伸出来的走私网络。
2022年之后欧美制裁俄罗斯石油,印度一度成为俄油的重要中转加工节点,原油换了标签再流向欧洲,直到外部压力加码,进口量才出现断崖式收缩。
管制的边界线从来不是商品消失的地方,它只是改变了商品经过谁的手、在哪本账上结算。
东南亚的算力机房通道,在结构上属于同一个家族:人为的价格差和准入差制造出绕行的动力,资本会自己找到阻力最小的那条路径。
英伟达对这条路径的态度,在封禁Megaspeed之后出现了一个耐人寻味的动作。
公司把Megaspeed列入内部禁售名单,随后将财报的地区收入统计口径从“客户开票地址”改为“客户总部所在地”,新加坡不再单列,原先挂在那里的收入大部分被重新归入美国。
口径调整本身有合理的解释,开票地址确实不能反映芯片的最终去向。
但调整发生的时点,恰好在这条通道成为监管焦点的窗口里,它客观上让外界更难从财报里追踪新加坡通道的规模变化。
我认为这种“封禁加口径切换”的组合,说明英伟达比任何人都清楚那条通道的敏感性,也比任何人都更需要它在公众视野里变得模糊。

章程与底座回到英伟达自身,黄仁勋的位置在法理上并不牢固。
他持有约百分之三点五八的股份,贝莱德和先锋领航各自的持股都高于他,公司没有双重股权,章程允许董事会以过半数票随时解除高管职务,无需先证明过失。
十一人董事会里十位是外部独立董事,牵头调查的斯蒂芬·尼尔本身就是处理监管危机的顶尖律师。纸面上,换掉他只需要一场会议。
纸面之外,英伟达没有二号人物,六十名高管直接向他汇报,CUDA生态、台积电产能协调和大客户关系全部收拢在一个人的决策半径内。
开除他在法律上可行,在商业上等于把公司最稀缺的资产主动清零。
董事会眼下能做的,是在调查没有产出直接证据之前,用“对领导团队抱有信心”的措辞维持一种脆弱的平衡。
这场风暴最终会以什么方式收场,眼下没有确定的答案。
但有一条线索比股价的短期波动更值得跟踪:无论柔佛的机房里插的是哪家公司的GPU,机房本身需要变压器、高压开关、液冷机柜和成套供电设备。
中国变压器产能约占全球六成,2025年出口总值达到六百四十六亿元,同比增长近百分之三十六,多家头部企业的出口订单已经排到了2027年。
算力通道可以改道,发票口径可以调整,国会听证可以一轮接一轮地开,但物理世界里的机房要通电、要散热、要接入电网,这些环节绕不开已经建成的工业产能。
华盛顿在查内鬼,硅谷掌门人在写检讨,东南亚二房东在算账单,而变压器和液冷设备的排产表不会因为一场风波停下来。
我认为这才是整条链条里最不容易被政治叙事改写的那一层。

黄仁勋大概率不会因为这件事丢掉CEO的位置,但英伟达在地缘政治夹缝中自由腾挪的空间会被收紧。
出口合规决策权从创始人手中部分转移,亚洲算力通道的灰色地带被逐段照亮,这些变化不会写在道歉信里,却会写进下一份财报的口径和下一轮许可证的审批节奏里。
芯片制程在迭代,大模型在迭代,政治逻辑和人性弱点却没有跟着升级。
泡沫退去之后,留在桌上的往往不是嗓门最大的一方,而是手里攥着完整工业底座的那一方。
大象配资提示:文章来自网络,不代表本站观点。